

給与明細とは
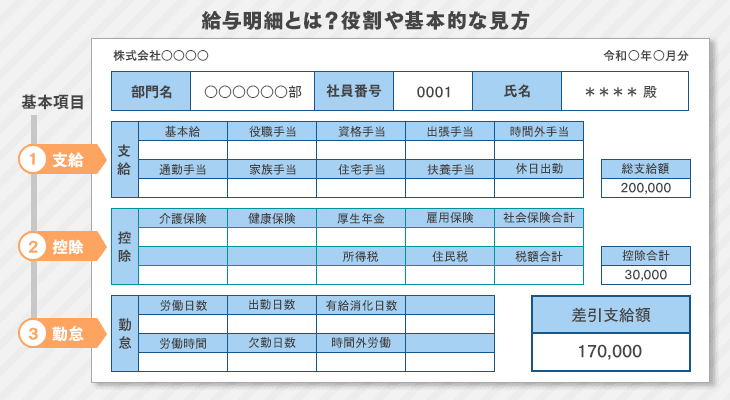
給与明細とは、給与の支払額や控除額がまとめて記載された通知書のことで、「給料明細」とも呼ばれます。支払われる給与や手当のほかに、健康保険料や所得税など控除の金額と勤怠情報が記載されています。給与の額面と実際の支給額は、上記に挙げた控除金額などの関係で変動があります。そのため控除金額などを詳細に記載することで、企業と従業員の間に生じる認識のミスマッチを防げるのです。
なお、従業員に対して企業が給与明細を発行することは、所得税法で義務付けられています。従業員の承諾を得れば、書面に代えて電子データで交付することもできます。経理担当者や経営者は、給与明細について正しく理解し、従業員に対して適切な対応が求められます。
参考:労働条件・職場環境に関するルール|厚生労働省
参考:所得税法|e-Gov法令検索
以下の記事では、給与明細の発行義務について詳しく解説しているので、興味のある方はご覧ください。
給与明細の基本項目
給与明細の項目は、「支給」「控除」「勤怠」「差引支給額」の4つにわけられています。それぞれの項目について詳しく解説します。
参考:テーマ①給与明細から労働条件について考える|厚生労働省
支給
支給項目には、基本給や割増賃金、手当などが含まれ、これらの合計がいわゆる「額面」にあたります。
- ●基本給:給与の基本となる賃金。年齢や勤続年数を基準に決まり、賞与の算出にも使用
- ●残業代:時間外労働や休日出勤に対して支給される賃金
- ●手当:役職手当・家族手当・住宅手当・通勤手当・扶養手当・出張手当など
このうち通勤手当は、1か月15万円までなどの限度額の範囲内であれば、所得税がかかりません。限度額は、電車やバスの定期券代など通勤の方法によって決まります。
控除
控除は、給与から差し引かれる保険料や税金のことです。具体的には以下のものが挙げられます。
- ●健康保険料
- ●介護保険料(40歳から64歳までの人)
- ●雇用保険料
- ●厚生年金保険料
- ●子ども・子育て支援金
- ●所得税
- ●住民税
健康保険の保険料は、全国健康保険協会の都道府県毎の保険料額表で確認できます。厚生年金保険料は日本年金機構の厚生年金保険料額表で、雇用保険料は厚生労働省の雇用保険料率で確認しましょう。
参考:都道府県毎の保険料額表|全国健康保険協会
参考:厚生年金保険料額表|日本年金機構
参考:令和8(2026)年度 雇用保険料率のご案内|厚生労働省
所得税について詳しく知りたい方は、以下の記事も参考にしてください。
勤怠
勤怠に記載されている項目には、以下のものがあります。なかでも「残業時間」は給与額に大きく関係するため、時間外手当の支給額と一致しているかを毎月確認することが重要です。
- ●勤務日数
- ●欠勤日数
- ●残業時間
- ●有給消化日数
- ●有給残日数
差引支給額(手取り額)
差引支給額とは、支給額の合計から控除額の合計を差し引いた金額です。実際に銀行口座などに振り込まれる金額で、いわゆる「手取り」にあたります。
差引支給額が思っていたより少ないときは、控除の欄を確認しましょう。社会保険料の料率や住民税の額は、年の途中で変わることがあります。
このように記載項目の種類は多く、給与明細の作成・発行は煩雑になりがちです。項目ミスの防止や作成・配布業務の効率化には、給与計算システムの活用がおすすめです。給与明細の電子発行やクラウド管理、再発行対応なども可能になります。
「給与明細の管理や作成に課題があるかも」「いまのやり方が本当にあっているのか知りたい」 そのような方は、診断ページで自社にあうシステムタイプを確認してみてください。システム導入をすぐに考えていない方でも、参考情報として活用いただけます。
診断は無料で今すぐ利用できます。下のリンクから診断をスタートしてください。
「控除」の重要項目
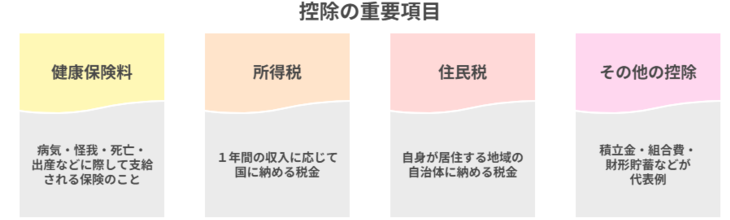
給与明細の基本項目の中でも、特に注目すべきは「控除」です。手取りが少ないと感じる場合は、各種保険料や税金の控除額を確認してみましょう。
健康保険料
健康保険料とは、病気・怪我・死亡・出産などに際して給付を受けるための保険料のことです。保険料は原則として企業と従業員が折半して支払い、給与明細には、そのうち従業員の個人負担分が記載されます。なお、健康保険組合に加入していない企業の従業員は、全国健康保険協会(協会けんぽ)の健康保険に加入します。
介護保険料
介護保険料は、40歳から64歳までの人(介護保険の第2号被保険者)が、健康保険料とあわせて納める保険料です。協会けんぽの場合は、健康保険の保険料率に介護保険料率を加えた率で計算されます。給与明細の介護保険料の欄に金額が入るのは、原則としてこの年齢の人です。
雇用保険料
雇用保険料は、失業したときの給付や育児休業給付などにあてられる保険料です。給与の額に雇用保険料率をかけて計算し、企業と従業員がそれぞれ負担します。
厚生労働省の案内によると、令和8年度の一般の事業の料率は、従業員の負担が5/1,000、企業の負担が8.5/1,000です。この料率は、2026年4月から2027年3月まで適用されます。農林水産・清酒製造の事業と建設の事業では、従業員の負担が6/1,000です。
子ども・子育て支援金
子ども・子育て支援金は、児童手当の拡充など子育て支援の財源にあてるため、令和8年度から始まった制度です。会社員の場合は、健康保険料とあわせて給与から差し引かれます。
協会けんぽの支援金率は0.23%で、令和8年4月分の保険料(5月の給与から天引き)から徴収が始まりました。支援金は原則として企業と従業員が半分ずつ負担し、賞与からも差し引かれます。
給与明細に支援金の内訳を記載することは、法令上の義務ではありません。ただし、こども家庭庁は、給与明細に内訳を記載する取り組みへの協力を求めています。
参考:協会けんぽの子ども・子育て支援金率について|協会けんぽ
参考:子ども・子育て支援金制度について|こども家庭庁
所得税
所得税は、1年間の収入に応じて国に納める税金です。会社員の場合は、毎月の給与から所得税の概算額があらかじめ差し引かれ(=源泉徴収)、会社が国に納めます。
源泉徴収とは
源泉徴収とは、企業が給与を支払う際に、所得税をあらかじめ天引きして納付する仕組みです。年末には、実際の年間所得にもとづいて正しい税額が計算され、過不足が「年末調整」で精算されます。
住民税
住民税とは、自身が居住する地域の自治体に納める税金です。前年の所得をもとにして金額が決まり、会社員の場合は6月から翌年5月まで毎月の給与から差し引かれます。そのため、前年に所得がなかった社会人一年目は、給与から住民税が引かれないことが一般的です。前年にアルバイトなどの所得があった場合は、住民税がかかることがあります。住民税の金額は各自治体のホームページに計算方法の説明があります。または、自治体の税務処理担当部署に問い合わせてもよいでしょう。
その他の控除
積立金・組合費・財形貯蓄などが代表例です。ただし、企業と従業員の間で労使協定が結ばれているものに限るため、例えば積立金が控除対象になる企業もあれば控除対象外の企業もあります。
以下の記事では、給与明細と関連の深い給与計算について解説しています。経理担当者が知っておくべき、給与の計算方法や基礎知識をまとめているので、ぜひ参考にしてください。
賞与明細と12月・1月の明細の見方
年末は、冬の賞与や年末調整があり、いつもと違う明細を受け取る時期です。ここでは、賞与明細と12月・1月の給与明細の見方を紹介します。
賞与明細の見方
賞与明細の基本的な見方は、毎月の給与明細と同じです。賞与からも、健康保険料・厚生年金保険料・雇用保険料・所得税が差し引かれます。子ども・子育て支援金も、令和8年度から賞与にかかるようになりました。一方、住民税は毎月の給与から12回に分けて引かれるため、通常は賞与からは引かれません。
賞与の所得税は、毎月の給与とは別の「賞与に対する源泉徴収税額の算出率の表」で計算します。前月の給与の額と扶養親族等の数から率を求め、社会保険料を引いた賞与の額にかけるしくみです。
令和9年(2027年)1月以後に支払う賞与には、令和8年度の税制改正を反映した令和9年分の表が使われます。あわせて防衛特別所得税が加わりますが、復興特別所得税と合わせた上乗せの税率は2.1%のままです。
参考:令和8年分 源泉徴収税額表|国税庁
参考:令和9年分 源泉徴収税額表|国税庁
12月の明細には年末調整の過不足が出る
会社員の所得税は、毎月の給与から概算で源泉徴収され、年末調整で1年分の税額と精算されます。年末調整は、通常12月分の給与で行われます。
納め過ぎていた税金は、年末調整をした月に会社から還付され、返しきれないときは翌月以降に順次還付されます。反対に不足していた税金は、年末調整をする月の給与から徴収され、残りは翌月以降の給与から差し引かれます。12月の手取りがいつもより多い、または少ないのは、この精算が反映されているためです。
1月の明細で確認したいこと
年末調整の不足額が多いと、12月の手取りが大きく減ることがあります。不足額を引くと、その月の手取りが1月から前月までの平均の70%未満になる人もいます。国税庁の「年末調整のしかた」によると、その場合は税務署の承認を受けて、不足額を翌年1月と2月に分けて徴収できます。このときは、1月・2月の明細でも年末調整の不足額が差し引かれます。
令和8年分は、基礎控除などの引上げが12月の年末調整でまとめて反映されます。11月までの源泉徴収は改正前のまま行われるため、例年より還付が多くなる人もいます。また、令和9年(2027年)1月以後の給与は、改正を反映した新しい源泉徴収税額表で源泉徴収されます。1月の明細では、所得税の欄の金額を前の月と見比べてみましょう。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
給与明細を見るときに注意すべき点
給与明細が発行されたら、最低限確認すべき項目はどこでしょうか。以下にポイントをまとめました。
総支給額や課税対象額は適正か
給与明細の支給額に対して、基本給・時間外手当・役職手当などの金額が正しく反映されているかチェックしましょう。また通勤手当は、限度額の範囲内であれば所得税がかかりません。課税対象の金額に含まれていないか確認してください。
出勤日数や残業時間などに問題はないか
出勤日数や残業時間が、実際の勤務実績と合っているか確認します。休日出勤や深夜残業などの時間が正確に記載されているかも重要です。勤務状況をおおまかに把握しておくと、明細の内容と照らし合わせやすくなります。もし記録と異なる点に気づいた場合は、早めに経理担当へ問い合わせましょう。
また、こうした確認作業を従業員自身が行いやすくするためにも、企業側は給与明細の記載内容に誤りがないよう、入力・算定・反映ミスを防ぐ体制を整えておくことが重要です。特に残業時間や課税区分などはトラブルの原因になりやすいため、システムやダブルチェック体制の整備が有効です。
給与明細の間違いに気づいたときの対処法は、以下の記事で詳しく解説しています。
給与明細と賃金台帳の保管期間
給与明細は、勤務実績や支給額の記録として重要な書類です。従業員にとっては、過去の給与明細や源泉徴収票を保管しておくことで、以下のようなさまざまな手続きに対応できます。
- ●未払賃金の請求
- ●失業給付の申請
- ●住宅ローンや各種融資の申請
2020年4月施行の改正労働基準法により、未払賃金の請求時効は原則5年に延長されました(当分の間は3年)。これにより、給与明細が必要となる期間も以前より長くなっています。こうした背景を踏まえ、給与明細は少なくとも過去5年分を保管しておくと安心です。
参考:事業主の皆さま、労働者の皆さま 未払賃金が請求できる期間などが延長されています|厚生労働省
一方、企業(経理担当者)においては、給与明細そのものの保管義務は法的に明確ではありません。ただし、給与の記録である賃金台帳は、労働基準法で5年間(当分の間は3年間)の保存が義務付けられています。従業員からの再発行依頼や問合せ対応に備えて、給与明細も社内で一定期間分を保管しておく体制を整えておくと安心です。特に電子明細を導入している場合は、5年分程度のデータを保管・管理できるシステムを選ぶことが、トラブル防止や業務効率化の面でも有効です。
▼給与明細の電子化を検討している方へ
給与計算システムの機能や導入メリット、解決できる課題をわかりやすく紹介したページをご覧いただけます。以下のバナーからアクセスでき、ページ内から資料請求も可能です。
給与明細の発行・管理を効率化するならシステム導入が有効
給与明細の作成・発行業務は、支給額の計算や控除の適用、ミスのない出力など、非常に煩雑かつ慎重さが求められます。従来はExcelや紙で対応していた企業も多いですが、印刷・配布・保管の手間に加えて、紛失や誤配といったリスクも大きな課題です。
そこで、給与計算システムを導入し、給与明細の発行や配布、保管を電子化・自動化する企業が増えています。給与計算システムを使えば、勤怠データをもとにした給与や控除額の計算から、明細の作成・配信までをまとめて行えます。電子明細にすることで紛失リスクを回避し、従業員からの再発行依頼にも迅速に対応可能です。結果として、業務効率化と法令遵守の両立が図れます。
給与計算システムについて詳しく知りたい方は、以下の記事をご覧ください。おすすめ製品の特徴を価格や機能などでわかりやすく比較しています。経理担当者の口コミも確認できるため、システム導入のイメージを掴みやすいでしょう。
エクセルで給与明細を作りたい方は、以下の記事で作り方やテンプレートを紹介しています。
給与明細に関するよくある質問
ここでは、給与明細についてよくある質問に回答します。
- Q:給与明細と給料明細は違いますか?
- 同じものを指します。会社によって呼び方が違うだけで、どちらも給与の支給額や控除額、勤怠などを記載した書類です。
- Q:源泉徴収された所得税の額は、給与明細のどこを見ればわかりますか?
- 控除の欄にある「所得税」が、その月に源泉徴収された所得税の額です。1年分の合計は、年末調整のあとに交付される源泉徴収票の「源泉徴収税額」の欄で確認できます。
- Q:12月の給与明細の手取りが多い(少ない)のはなぜですか?
- 年末調整で、1年間に源泉徴収された所得税の過不足が精算されるためです。納め過ぎていれば還付されて手取りが増え、不足していれば徴収されて手取りが減ります。令和8年分は、基礎控除などの引上げが12月にまとめて反映されるため、例年より還付が多くなる人もいます。
- Q:給与明細は何年保管すればよいですか?
- 未払賃金を請求できる期間が原則5年(当分の間は3年)であることから、5年分を目安に保管しておくと安心です。なお、会社が保存する賃金台帳は、労働基準法で5年間(当分の間は3年間)の保存が義務付けられています。
まとめ
給与明細とは、大きくわけて「支給」「控除」「勤怠」「差引支給額」の4項目を記載し、支払われる賃金の根拠となる通知書です。控除には、令和8年度から子ども・子育て支援金が加わりました。給与の支払いミスや勤務実績との相違が起こる可能性もあるため、従業員は各項目が示す内容を理解し、勤怠実績や課税対象額が正しいか確認する習慣をつけましょう。12月や1月は、年末調整の精算で手取りが変わることもあります。
給与明細の作成や管理を効率化したい方は、専用システムの導入も選択肢の一つです。気になる方は、下のボタンから製品資料をまとめて確認してみてください(無料)。




源泉徴収による所得税は、給与所得者の場合天引きされるので、給与明細書で天引きされた税額を確認しないと、負担感があまりありません。給与を正確に把握するためには、支給額と手取り額だけでなく、どのような項目がいくら控除されているかを確認しておくことが重要です。
また、給与明細で毎月の支給額を計算しながら、家族の扶養親族として所得控除を受けている場合には、その金額基準を満たすかどうかも見ておく必要があります。