
PL(損益計算書)とは
PLとは「Profit and Loss statement」の略で、損益計算書のことです。企業が一定期間にどれだけの収益を得て、どれだけの費用がかかり、最終的にいくら利益が残ったのかを示します。主に「収益」「費用」「利益」で構成され、企業の経営成績を把握するために用いられます。
PLを確認・分析することで、事業が黒字か赤字か、どの程度効率よく利益を生み出しているかなどを把握できます。
PLでわかること
PLを見ると、一定期間の売上や費用、利益の状況がわかります。例えば、売上が伸びているにもかかわらず利益が減っている場合、仕入原価や人件費などの増加が影響している可能性があります。売上だけでなく利益の推移も確認することで、経営上の課題を把握しやすくなります。
会社の財政状態を示すBS(貸借対照表)との違い
PLとあわせて確認される代表的な財務諸表が、BS(Balance Sheet/貸借対照表)です。PLが一定期間の収益・費用・利益を示すのに対し、BSはある時点における企業の資産・負債・純資産を示します。
つまり、PLは「一定期間でどれだけ利益をあげたか」、BSは「現在どのような財政状態にあるか」を確認するための書類です。
PLを構成する3つの項目
PLは、大きく「収益」「費用」「利益」の3つの項目で構成されています。それぞれの内容を見ていきましょう。
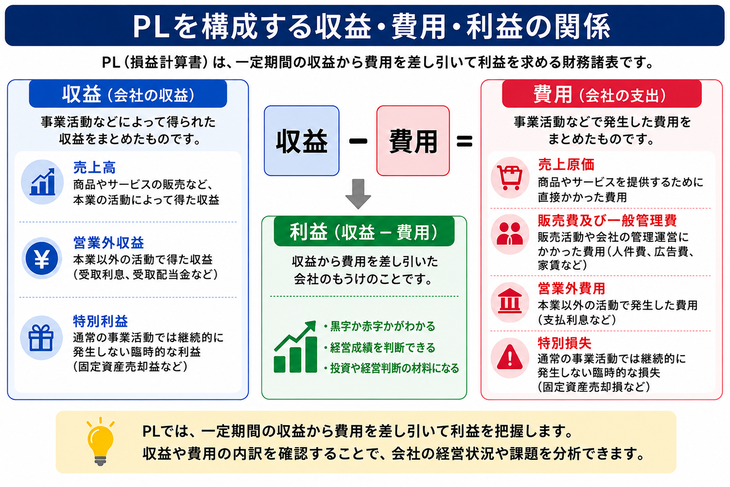
1.会社が得た「収益」
収益とは、企業が事業活動などによって得た経済的な成果のことです。主に「売上高」「営業外収益」「特別利益」などがあります。
- ・売上高
- 商品やサービスの販売など、本業によって得た収益です。
- ・営業外収益
- 本業以外の活動によって得た収益です。受取利息や受取配当金などが該当します。
- ・特別利益
- 通常の事業活動では継続的に発生しない臨時的な利益です。固定資産売却益などが該当します。
2.事業活動にかかった「費用」
費用とは、売上原価や人件費など、企業活動にともなって発生したコストのことです。主な項目には以下があります。
- ・売上原価
- 販売した商品やサービスを提供するために直接かかった仕入費や製造費などです。
- ・販売費及び一般管理費
- 商品の販売や企業の管理にかかった費用です。給与、広告宣伝費、通信費、地代家賃などが該当します。
- ・営業外費用
- 本業以外の活動で発生した費用です。支払利息などが該当します。
- ・特別損失
- 通常の事業活動では継続的に発生しない臨時的な損失です。固定資産売却損や災害による損失などが該当します。
- ・法人税等
- 企業の所得などに対して課される法人税、住民税、事業税などです。
3.収益から費用を差し引いた「利益」
利益とは収益から費用を差し引いた金額です。PLには複数の段階の利益が記載され、それぞれを見ることで、本業の収益力や企業全体の収益状況などを確認できます。
PLでわかる5種類の利益
PLでは、収益から費用を段階的に差し引きながら5種類の利益を算出します。それぞれが示す意味を理解すると、企業がどの段階で利益を生み出しているのかを把握しやすくなります。
| 利益の種類 | 計算式 | わかること |
|---|---|---|
| 売上総利益 | 売上高-売上原価 | 商品・サービス自体の収益力 |
| 営業利益 | 売上総利益-販売費及び一般管理費 | 本業による収益力 |
| 経常利益 | 営業利益+営業外収益-営業外費用 | 通常の経営活動による収益力 |
| 税引前当期純利益 | 経常利益+特別利益-特別損失 | 税金を差し引く前の利益 |
| 当期純利益 | 税引前当期純利益-法人税等 | 最終的に企業に残った利益 |
売上総利益
売上総利益は、売上高から売上原価を差し引いた利益です。「粗利益」や「粗利」とも呼ばれ、商品やサービスそのものの収益力を示します。
売上総利益 = 売上高 - 売上原価
営業利益
営業利益は、売上総利益から販売費及び一般管理費を差し引いた利益です。本業によってどれだけ利益を生み出したかを示します。
営業利益 = 売上総利益 - 販売費及び一般管理費
経常利益
経常利益は、営業利益に営業外収益を加え、営業外費用を差し引いた利益です。本業だけでなく、利息の受け取りや借入金の支払利息なども含めた企業の通常の経営活動による収益力を表します。
経常利益 = 営業利益 + 営業外収益 - 営業外費用
税引前当期純利益
税引前当期純利益は、経常利益に特別利益を加え、特別損失を差し引いた利益です。法人税などを差し引く前の最終的な利益を示します。
税引前当期純利益 = 経常利益 + 特別利益 - 特別損失
当期純利益
当期純利益は、税引前当期純利益から法人税等を差し引いた最終的な利益です。一定期間の企業活動によって最終的にどれだけ利益が残ったかを確認できます。
PLを見る際のポイント
PLを確認する際は、最終的な黒字・赤字だけでなく、利益の内訳や推移にも注目しましょう。
利益がプラスであるか
まず確認したいのが、最終的な利益である当期純利益です。当期純利益がプラスであれば黒字、マイナスであれば赤字です。ただし、一時的な特別利益などによって黒字になっている場合もあるため、営業利益や経常利益もあわせて確認しましょう。
営業利益率が適正であるか
本業の収益力を確認する際は、営業利益率も参考になります。営業利益率は、売上高に対して営業利益がどの程度残っているかを示す指標です。
営業利益率 = 営業利益 ÷ 売上高 × 100
売上が増えていても営業利益率が低下している場合、仕入コストや人件費などが増加している可能性があります。同業他社や過去の実績と比較しながら確認するとよいでしょう。
前期や予算と比較して変化を確認する
PLは単年度の数値だけでなく、前期や予算との比較も重要です。売上高や各利益がどの程度増減しているかを確認すると、業績の変化や改善すべき項目を把握できます。月次でPLを作成している場合は、月ごとの推移を確認するのも有効です。
PLとBS(貸借対照表)との見比べ方
BS(貸借対照表)は、ある時点における企業の資産・負債・純資産を示す財務諸表です。左側に資産、右側に負債と純資産を記載し、「資産=負債+純資産」となるように構成されています。
PLとBSをあわせて確認することで、企業が利益を生み出せているかだけでなく、その利益がどのように財政状態へ反映されているかも把握できます。
PLとBSをあわせて会社のお金の流れを見る
例えば、商品を100円で仕入れて120円で販売した場合、PLでは売上高120円、売上原価100円となり、20円の利益が生じます。この利益は、ほかの取引や費用などを考慮したうえで最終的に当期純利益となり、BSの純資産にも反映されます。
このように、PLで一定期間の利益を確認し、BSで期末時点の資産・負債・純資産を確認することで、経営成績と財政状態を多角的に把握できます。
PLの作成方法
PLを作成するには、日々の取引を仕訳し、勘定科目ごとの金額を集計したうえで、売上高や費用、各利益を算出します。会計ソフトを利用している場合は、入力した仕訳データをもとにPLを自動作成できる場合もあります。
ただし、正確なPLを作成するには、日々の記帳や経費処理、売掛金・買掛金の管理などを適切に行う必要があります。仕訳漏れや入力ミスがあるとPLの数値にも影響するため、日常的な経理処理の精度が重要です。
会計ソフトを活用する
会計ソフトを利用すると、仕訳データをもとにPLやBSなどの帳票を作成できます。銀行口座やクレジットカードとの連携、自動仕訳などに対応する製品であれば、入力や集計にかかる手間の削減にもつながります。
経理担当者が社内におり、入力・確認作業を効率化したい場合に適した方法です。
法人向け会計ソフトを比較したい方は、以下の記事もあわせてご覧ください。おすすめ製品の料金や機能、選び方のポイントを紹介しています。
経理アウトソーシングを活用する
経理担当者の不足や業務の属人化に課題がある場合は、経理アウトソーシングも選択肢です。サービスによっては、記帳や請求書処理、入出金管理、月次決算など幅広い経理業務を委託できます。
自社で対応する業務と外部へ委託する業務を整理すれば、経理担当者の負担軽減や業務の安定化につながります。
経理代行のメリットやおすすめ業者の比較は、以下の記事で詳しく紹介しています。
こんな場合は経理アウトソーシングも検討しよう
PL作成そのものだけでなく、その前提となる日々の経理業務に負担を感じている場合は、アウトソーシングの活用が適しています。特に、以下のような課題がないか確認してみましょう。
- ●経理担当者が不足している
- ●月次・年次決算に時間がかかっている
- ●経理業務が特定の担当者に属人化している
- ●記帳や請求書処理などの日常業務に追われている
- ●どの経理業務を外注すべきかわからない
PL作成や月次決算など、経理業務の負担を減らしたい方へ
簡単な質問に答えるだけで、自社の課題にあう経理アウトソーシングサービスを無料で診断できます。

まとめ
PLは、一定期間の収益・費用・利益をまとめ、企業の経営成績を示す財務諸表です。売上総利益や営業利益、経常利益などを確認することで、本業の収益力や企業全体の業績を把握できます。
正確なPLを作成するには、日々の記帳や仕訳、月次決算などを適切に行うことが重要です。経理担当者の不足や業務負担に課題がある場合は、経理アウトソーシングも比較し、自社に適した効率化方法を検討しましょう。